こんにちは!「税理士補助スタッフのしごと帖」を運営しているゆずまるです。
「年末調整の書類って、去年と同じように書いて出せばいいよね?」と思っていませんか?
令和8年分の年末調整は、基礎控除や給与所得控除の金額、家族を扶養に入れられるお給料のラインが変わりました。去年と同じ感覚で書くと、まちがえやすい年です。
私は税理士事務所で補助スタッフをしていて、年末調整の時期は、顧問先から従業員さんの書類を集めて、システムに入力しています。
この記事では、国税庁の「令和8年分 年末調整のしかた」の記載例を使って、申告書の書き方と、処理する側から見たまちがえやすいところを、図でまとめました。
この記事でわかること
- 給与所得控除・配偶者控除・配偶者特別控除など、年末調整の言葉の意味
- 令和8年分の年末調整で変わった3つの数字(74万円・104万円・136万円)
- 「178万円の壁」など、年収の壁の変わり方
- いちばん多いまちがい「収入」と「所得」のちがい
- 3つの申告書の書き方(国税庁の記載例つき)
- 申告書と一緒に出すもの・提出前のチェック
もくじ
- 年末調整とは?令和8年分は12月にまとめて精算
- 税理士事務所での年末調整の流れ
- この時期に大変なこと
- まず知っておきたい年末調整の言葉
- 「控除」とは
- 給与所得控除とは
- 基礎控除とは
- 扶養控除とは
- 配偶者控除と配偶者特別控除のちがい
- 特定親族特別控除とは
- 保険料の控除(生命保険料控除・社会保険料控除など)
- 令和8年分で変わった3つの数字
- 基礎控除は、所得で金額が変わる
- 「178万円の壁」…年収の壁はこう変わった
- いちばん多いまちがい「収入」と「所得」のちがい
- 例:パートの配偶者(お給料124万円)
- 申告書には「所得」を書く
- 家族のお給料のライン(令和8年分)
- 書く申告書は3つ
- ① 扶養控除等申告書の書き方
- 19〜22歳の子は「特定扶養親族」か「特定親族」
- 今年の改正で扶養に入る家族がいたら、出し直す
- ② 基礎控除申告書 兼 配偶者控除等申告書 兼…の書き方
- 自分の所得で、基礎控除の額を決める
- 配偶者の所得で、配偶者控除か配偶者特別控除かが決まる
- 19〜22歳の子で、所得が62万円を超える人
- ③ 保険料控除申告書の書き方
- 去年あった保険料控除が、今年ない…
- 今年から:23歳未満の家族がいる人の新しい欄
- 申告書と一緒に出すもの
- 提出前・処理するときのチェックリスト
- 書く側:提出前のチェック
- 処理する側:チェックポイント
- 年末調整だけでは終わらない人
- まとめ
年末調整とは?令和8年分は12月にまとめて精算
毎月のお給料から引かれている所得税は、見込みで計算した金額です。
年末に1年分のお給料が決まったら、本当の税金を計算し直して、引きすぎていたら戻し、足りなければ12月のお給料などから引きます。これが年末調整です。
生命保険料などの控除は、毎月の計算には入っていないので、年末調整で差し引きます。保険の控除証明書を出すのは、このためです。
令和8年分の年末調整の流れ
- 11月までの毎月の天引きは、今までどおり
- 12月の年末調整で、新しい控除の金額を使って1年分を計算し直す
そのぶん、例年より、年末調整で戻ってくる金額が多くなる人もいると思います。
税理士事務所での年末調整の流れ
税理士事務所では、年末調整を次のような流れで進めています。
| すること | |
|---|---|
| 1 | 顧問先から、従業員さんの申告書や控除証明書を集める |
| 2 | 集めた書類を、年末調整のシステムに入力する |
| 3 | 源泉徴収票を発行する |
私が担当している顧問先は、自分の会社で年末調整をしているところがほとんどなく、まるごと依頼していただくことが多いです。
この時期に大変なこと
年末調整の時期に大変なこと
- 顧問先の従業員さんの分なので、とにかく人数が多い
- 書類で分からないところがあったら、従業員さんごとに質問をまとめる
- 締め切りは「12月のお給料まで」というところが多く、分散できずに一気にやってくる
税理士事務所の繁忙期の1日は、こちらに書いています。
まず知っておきたい年末調整の言葉
年末調整の申告書には、「控除」「所得」など、ふだん使わない言葉がたくさん出てきます。書き方の前に、よく出てくる言葉をまとめておきます。
「控除」とは
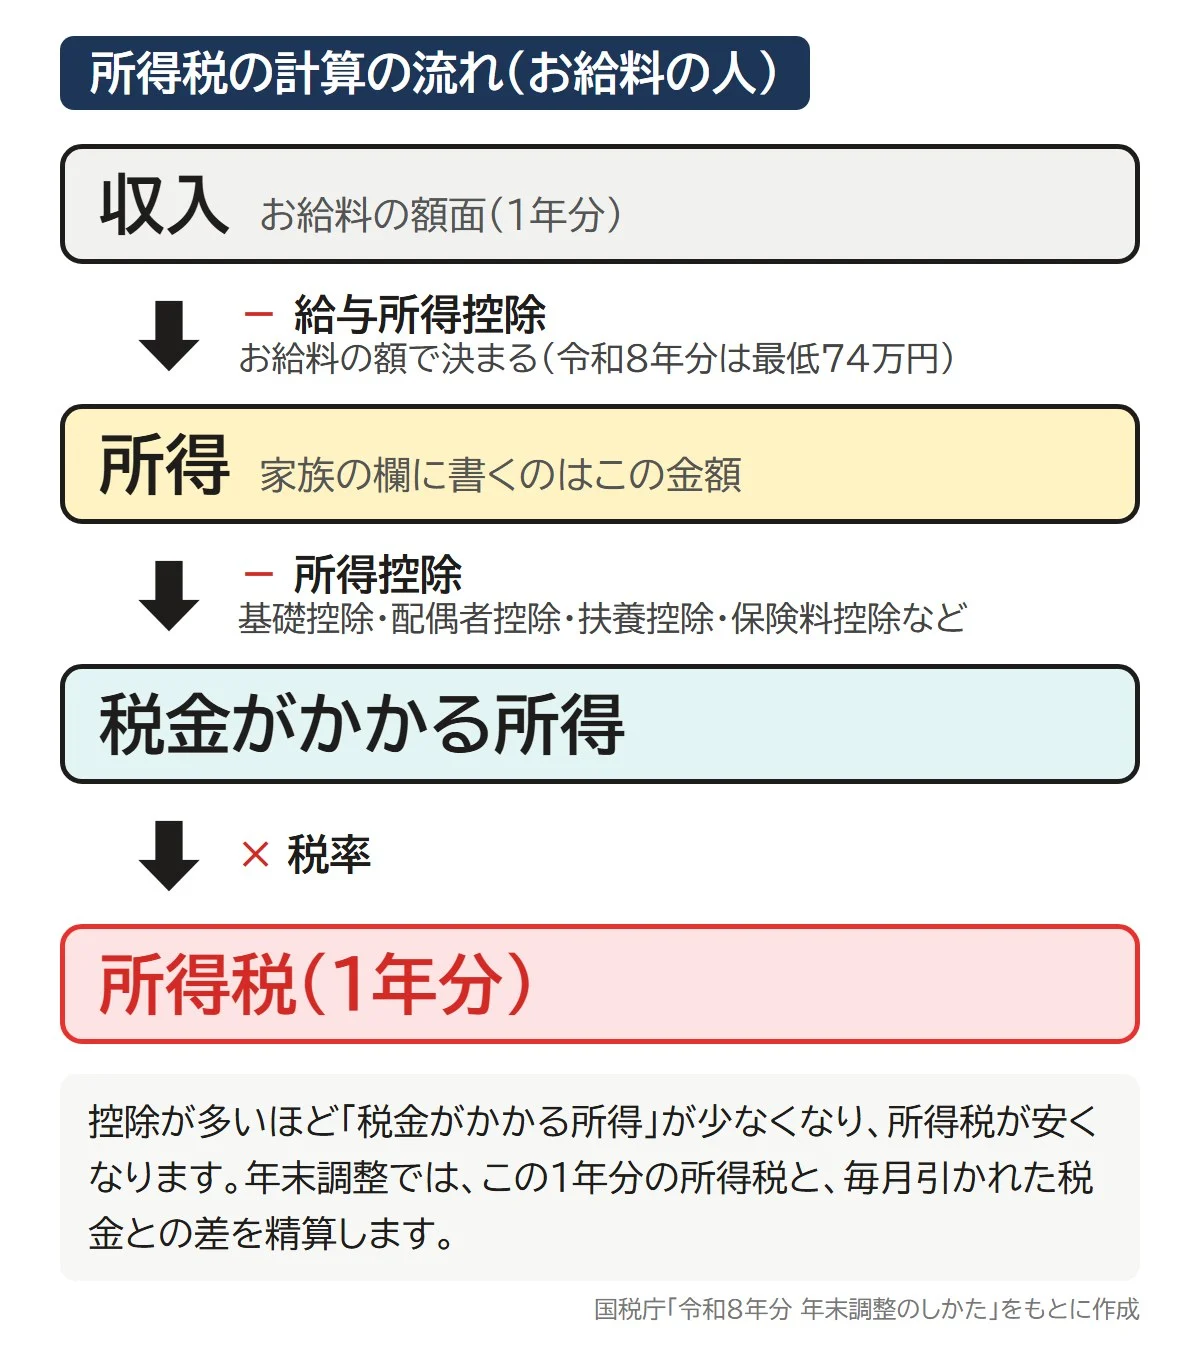
控除は、税金を計算する前に差し引ける金額のことです。控除が多いほど「税金がかかる所得」が少なくなり、所得税が安くなります。
年末調整では、大きく2種類の控除が出てきます。収入から引く「給与所得控除」と、所得から引く「所得控除」(基礎控除・配偶者控除・扶養控除・保険料控除など)です。
| 言葉 | かんたんに言うと |
|---|---|
| 収入 | お給料の額面(1年分を足した金額) |
| 所得 | 収入から給与所得控除を引いた金額。ほかの所得もある人は、合計した「合計所得金額」で判定します |
| 生計を一にする | 同じ家計で暮らしていること。別々に住んでいても、仕送りなどで生活費を出していれば当てはまることがあります |
| 源泉徴収 | 会社がお給料から所得税を前もって引いて、かわりに納めること |
| 源泉徴収票 | 1年分のお給料と、引かれた所得税などが書かれた紙。年末調整のあとに会社からもらいます |
給与所得控除とは
自営業の人は、売上から必要経費を引いて所得を計算します。会社員やパートの人は、経費を引くかわりに、お給料の額に応じて決まった金額を差し引けます。これが給与所得控除です。
令和8年分は、お給料が190万円以下なら74万円です。お給料が多い人ほど、金額も大きくなります。自分で申告する控除ではなく、お給料の額から決まります。家族の「所得」を出すときにも使います。
基礎控除とは
所得が2,500万円以下の人なら、だれでも受けられる控除です。令和8年分は、所得489万円以下の人で104万円です。
扶養控除とは
生計を一にする家族(配偶者は別)で、所得が62万円以下(お給料だけなら136万円以下)の人を養っているときに受けられる控除です。対象は16歳以上の家族で、年齢によって金額が変わります。
| 家族の年齢など | 扶養控除の額 |
|---|---|
| 16〜18歳、23〜69歳 | 38万円 |
| 19〜22歳(特定扶養親族) | 63万円 |
| 70歳以上(老人扶養親族) | 48万円 (同居している親・祖父母は58万円) |
16歳未満の子は扶養控除の対象ではないので、扶養控除等申告書の「住民税に関する事項」の欄に書きます。
※会社の健康保険の「扶養」とは、別のルールです。
配偶者控除と配偶者特別控除のちがい
配偶者は「扶養控除」ではなく、「配偶者控除」か「配偶者特別控除」の対象です。どちらも、あなた(申告する人)の所得が1,000万円以下のときに受けられます。2つ同時には受けられず、配偶者の所得でどちらか1つに決まります。
| 配偶者控除 | 配偶者特別控除 | |
|---|---|---|
| 配偶者の所得 | 62万円以下 | 62万円超 133万円以下 |
| 配偶者のお給料なら | 136万円以下 | 136万円超 207万円以下 |
| 控除額(最高) | 38万円 (70歳以上は48万円) | 38万円 |
| 金額の決まり方 | あなたの所得で決まる | あなたの所得と、配偶者の所得で決まる |
配偶者特別控除は、配偶者のお給料が136万円を少し超えても、いきなり控除がなくならず、配偶者の所得が増えるにつれて少しずつ減っていくしくみです。配偶者のお給料が169万円(所得95万円)までは、満額の38万円です(あなたの所得が900万円以下の場合)。
特定親族特別控除とは
19歳から22歳の子(特定親族)の所得が62万円を超えると、扶養控除は受けられません。それでも所得が123万円以下(お給料だけなら197万円以下)なら、所得に応じて最高63万円の控除が受けられます。これが特定親族特別控除です。
保険料の控除(生命保険料控除・社会保険料控除など)
1年間に払った保険料に応じて受けられる控除です。生命保険料控除(最高12万円)や地震保険料控除は、保険会社から届く控除証明書の金額で計算します。自分で払った国民年金や国民健康保険料は社会保険料控除、iDeCoの掛金は小規模企業共済等掛金控除で、どちらも払った全額が控除されます。
令和8年分で変わった3つの数字
令和8年分で、まず覚えておきたいのは次の3つの数字です。このあと何度も出てきます。
| 令和7年分 | 令和8年分 | |
|---|---|---|
| 給与所得控除の最低額 | 65万円 | 74万円 |
| 基礎控除(所得489万円以下の人) | 68万〜95万円(所得による) | 104万円 |
| 扶養に入れるお給料のライン | 123万円以下 | 136万円以下 |
基礎控除は、所得で金額が変わる
令和8年分の基礎控除は、その人の合計所得金額によって、次のように決まります。
| 合計所得金額 | 基礎控除(令和8年分) |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超 655万円以下 | 67万円 |
| 655万円超 2,350万円以下 | 62万円 |
| 2,350万円超 | 改正なし(48万円から段階的に0円) |
お給料だけの人なら、お給料が665万5,556円以下であれば、所得が489万円以下になります。
「178万円の壁」…年収の壁はこう変わった
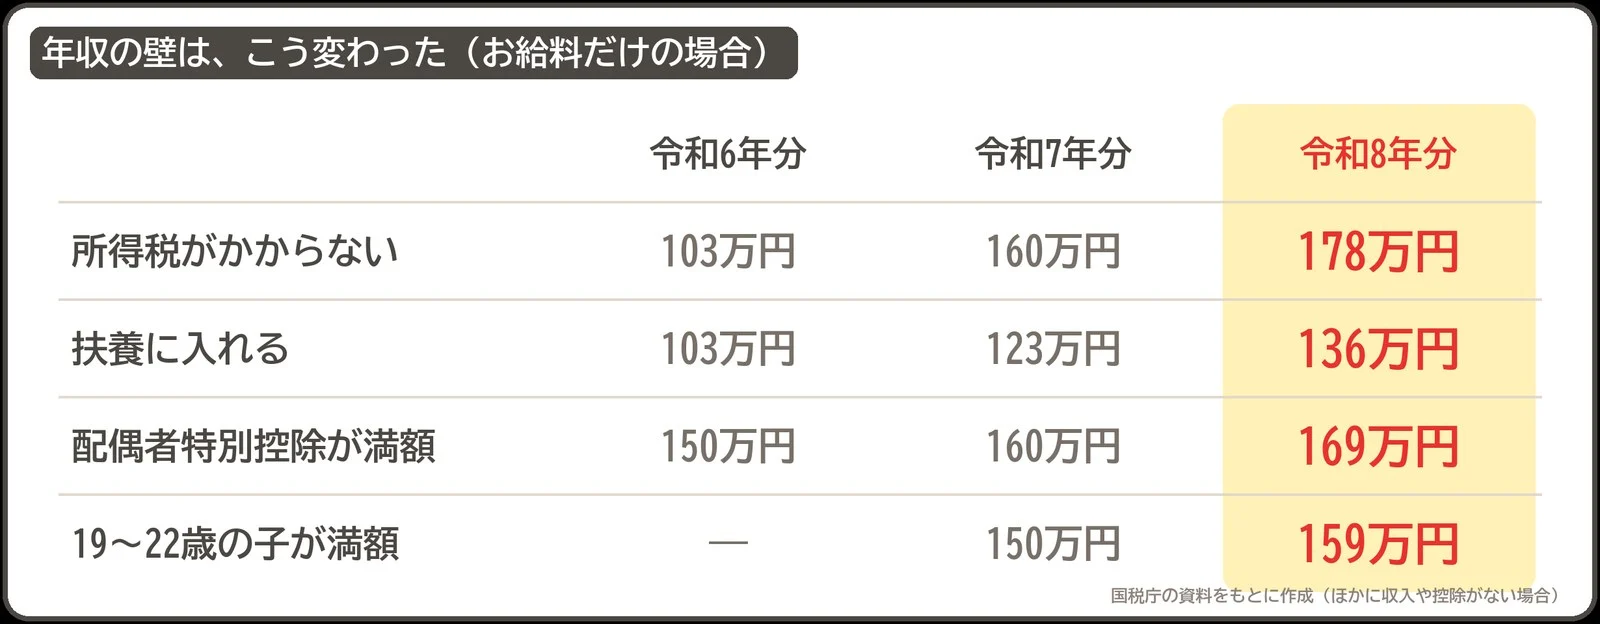
お給料だけで、ほかに控除がない人は、令和8年分は178万円まで所得税がかかりません。基礎控除の104万円と、給与所得控除の74万円を足した金額です。令和7年分は160万円、令和6年分は103万円でした。
家族を扶養に入れられるお給料のラインも、103万円、123万円、136万円と、毎年上がってきました。
配偶者特別控除が満額(38万円)になるのは169万円まで、19歳から22歳の子の控除が満額(63万円)になるのは159万円までです。
この上乗せは2年間だけ
基礎控除と給与所得控除の上乗せは、令和8年分・9年分の2年間だけです。令和10年分からは、給与所得控除の最低額が69万円、基礎控除は所得132万円以下の人で99万円になります。来年・再来年も、その年の数字を確認しましょう。
※ここでの「壁」は所得税の話です。住民税や社会保険の「壁」は、別のルールで決まっています。
いちばん多いまちがい「収入」と「所得」のちがい
処理する側から見て、いちばん多い書きまちがいが、「収入」と「所得」です。混乱する人がとても多いところなので、ていねいに説明します。
| 言葉 | 意味 |
|---|---|
| 収入 | お給料の額面(1年分を足した金額) |
| 所得 | 収入から、給与所得控除を引いた金額 |
例:パートの配偶者(お給料124万円)
国税庁の記載例の配偶者(パート)は、お給料の収入が124万円です。
収入124万円の人の所得
124万円(収入)- 74万円(給与所得控除)= 50万円(所得)
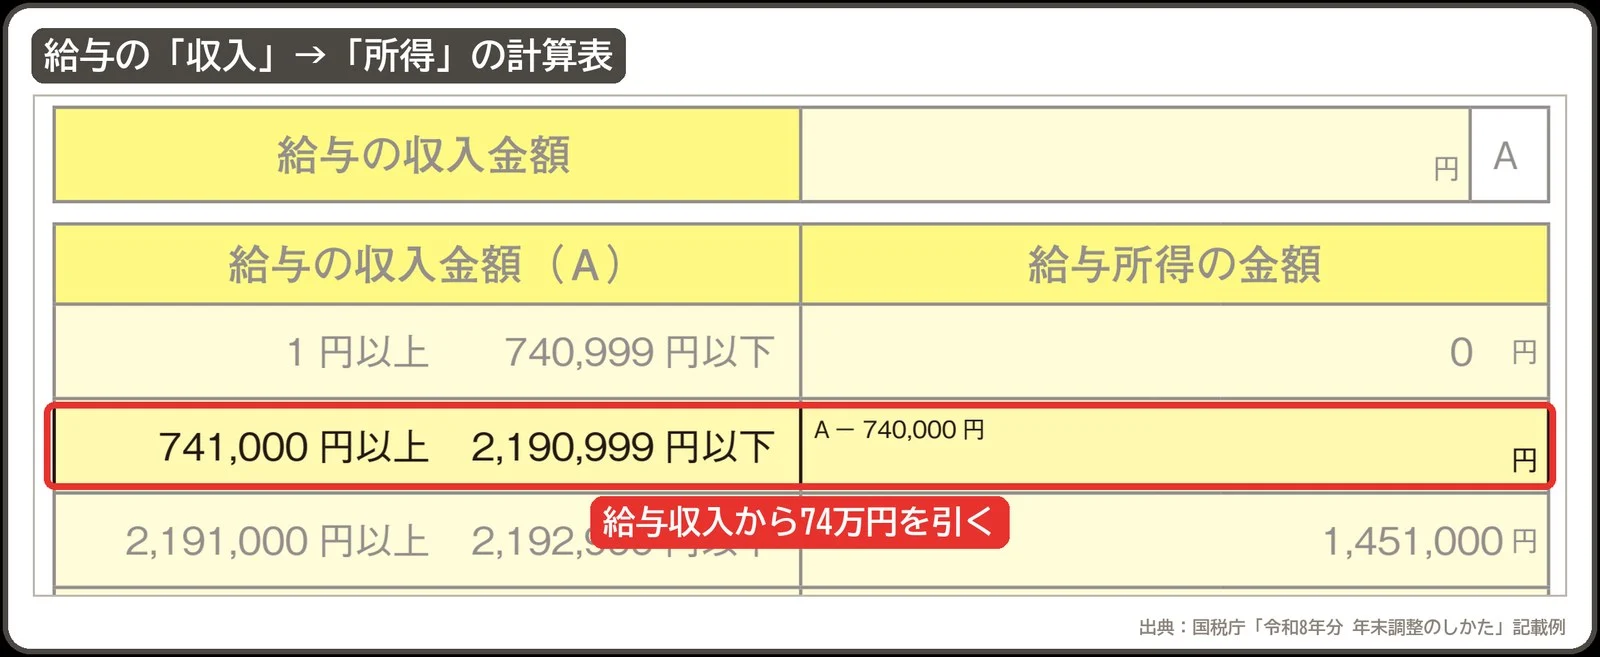
お給料が74万1,000円以上219万1,000円未満なら、収入から74万円を引いた金額が所得です。74万1,000円未満なら、所得は0円です。それより多い人は、国税庁の表で確かめます。
申告書には「所得」を書く
扶養控除等申告書の、家族の「所得の見積額」の欄には、この所得を書きます。
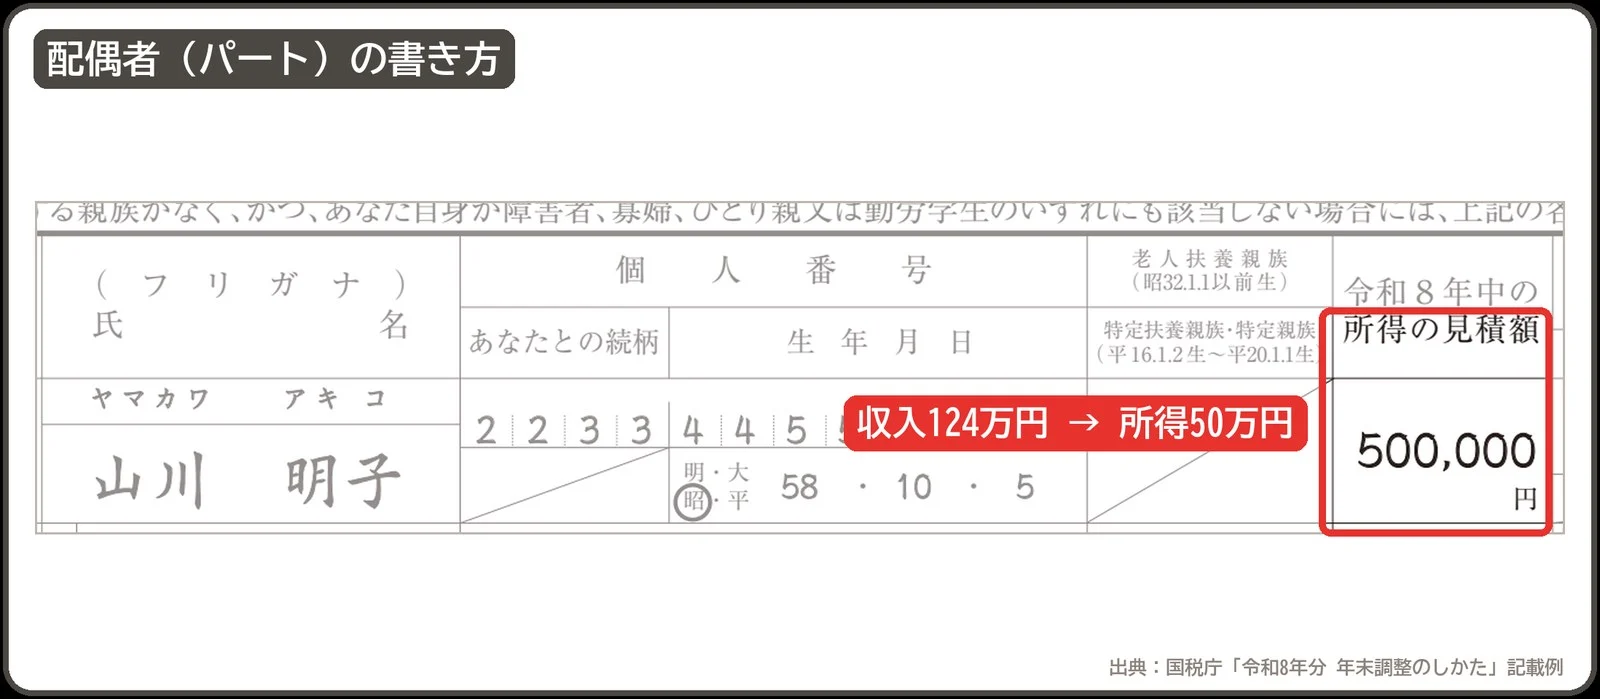
ここに、収入の124万円を書いてしまうのが、よくある書きまちがいです。処理する側から見ると、所得の欄に収入が書いてあると、扶養に入れない人のように見えてしまいます。
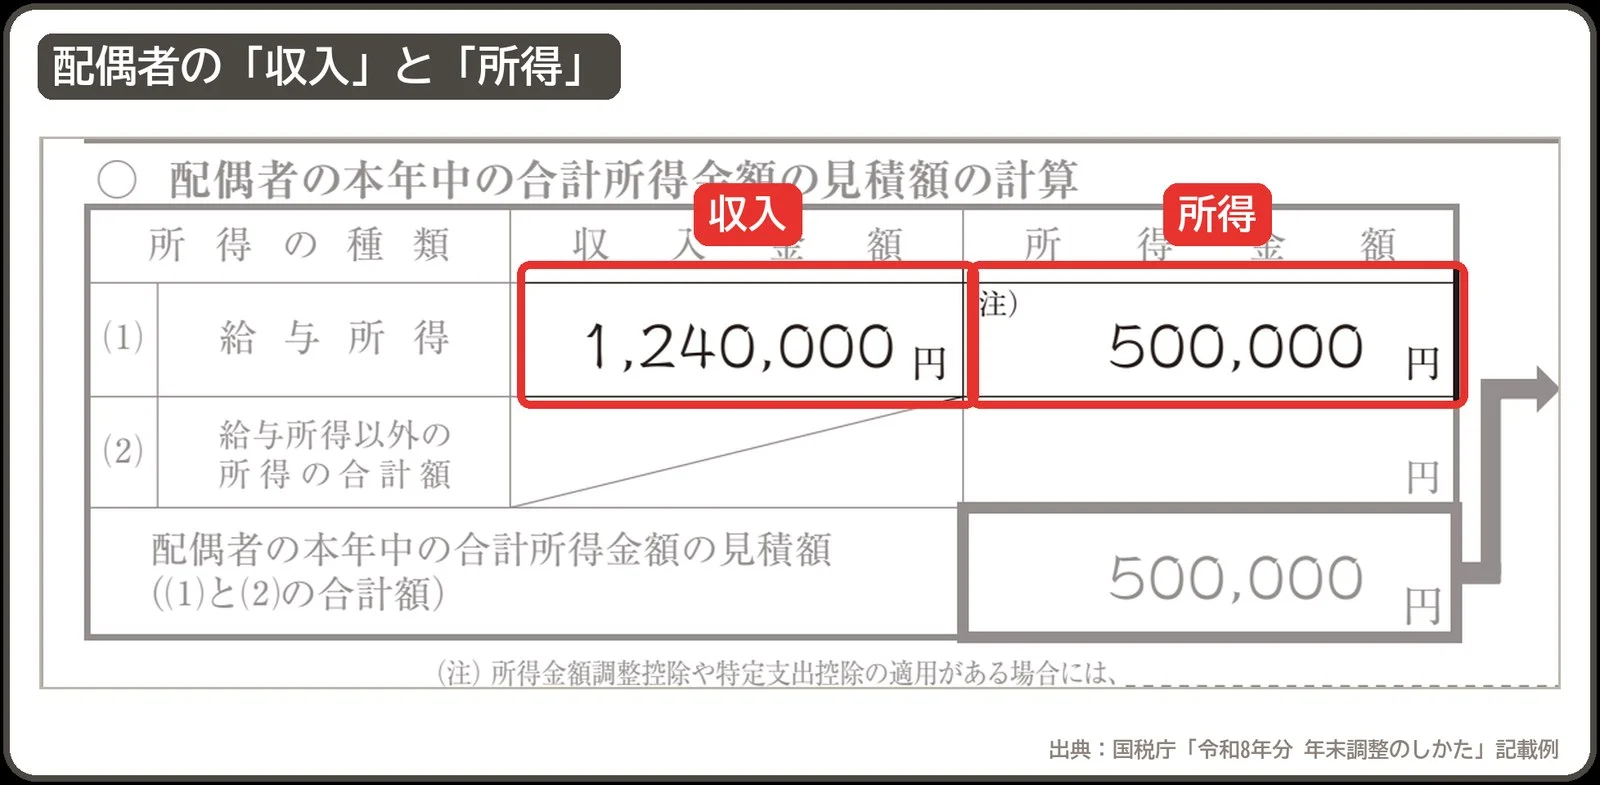
配偶者控除等申告書には、収入と所得の両方の欄があるので、左に収入、右に所得を書きます。欄が分かれているので、ここはまちがえにくいところです。
家族のお給料のライン(令和8年分)
お給料だけの家族なら、136万円から74万円を引いて、所得62万円。これが、扶養に入れるラインです。申告書では、所得の62万円で判定します。
| 家族 | お給料(収入) | 所得 |
|---|---|---|
| 扶養親族・配偶者控除 | 136万円以下 | 62万円以下 |
| 配偶者特別控除 | 136万円超 207万円以下 | 62万円超 133万円以下 |
| 19〜22歳の子(特定親族特別控除) | 136万円超 197万円以下 (満額は159万円まで) | 62万円超 123万円以下 (満額は85万円まで) |
| 勤労学生(本人) | 163万円以下 | 89万円以下 |
※お給料のほかに収入がない場合です。配偶者控除・配偶者特別控除は、あなた(申告する人)の所得が1,000万円以下の場合に受けられます。
書く申告書は3つ
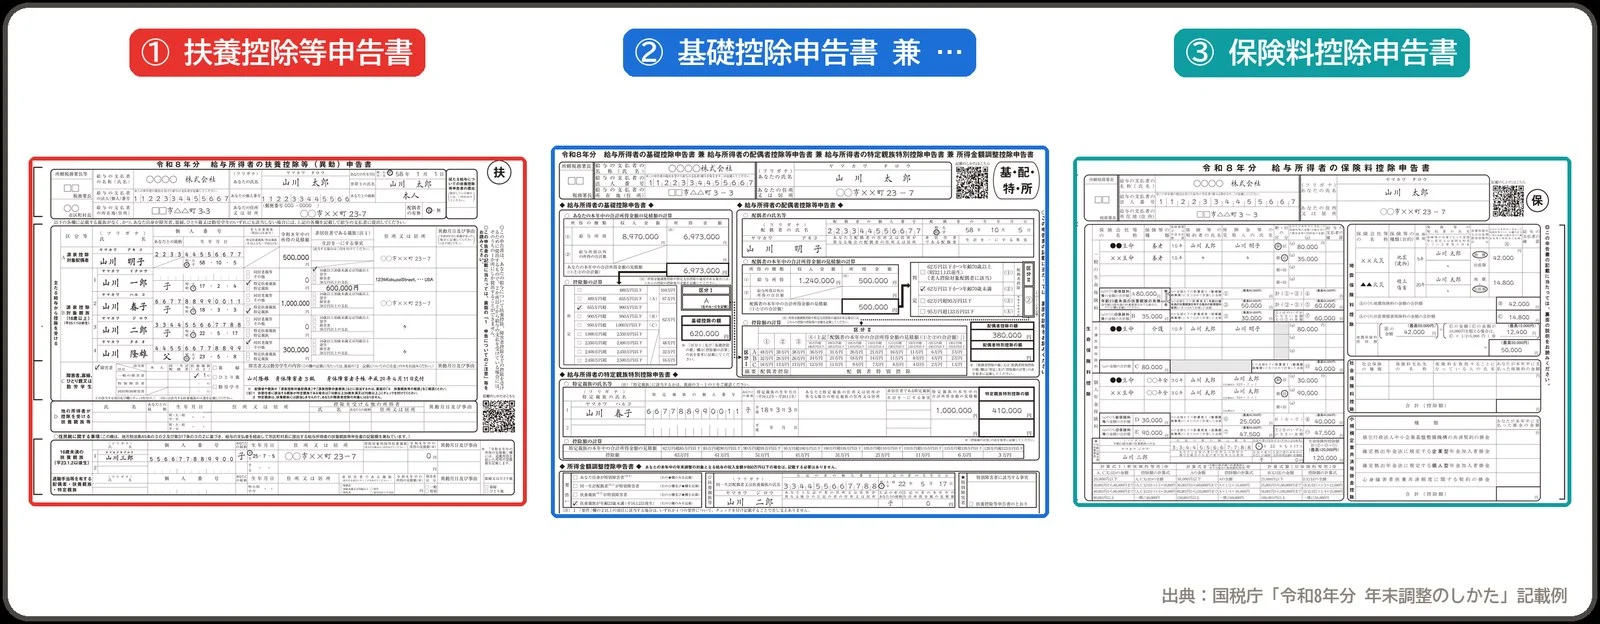
| 申告書 | |
|---|---|
| ① | 給与所得者の扶養控除等(異動)申告書 |
| ② | 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書(4つがひとつになった申告書) |
| ③ | 給与所得者の保険料控除申告書 |
住宅ローン控除の2年目からの人は、もう1枚「住宅借入金等特別控除申告書」があります。
① 扶養控除等申告書の書き方
自分の名前や住所の下に、家族を書く欄が分かれています。
| 欄 | 書く人 |
|---|---|
| A | 所得95万円以下の配偶者(あなたの所得が900万円以下の場合) |
| B | 16歳以上の扶養する家族と、19〜22歳で所得62万円超100万円以下の子 |
| C | あなたや家族が、障害者・寡婦・ひとり親・勤労学生に当てはまるとき |
| 住民税に関する事項 | 16歳未満の子 |
家族ごとに、今年1年の「所得の見積額」を書きます。収入ではなく、所得です。
19〜22歳の子は「特定扶養親族」か「特定親族」
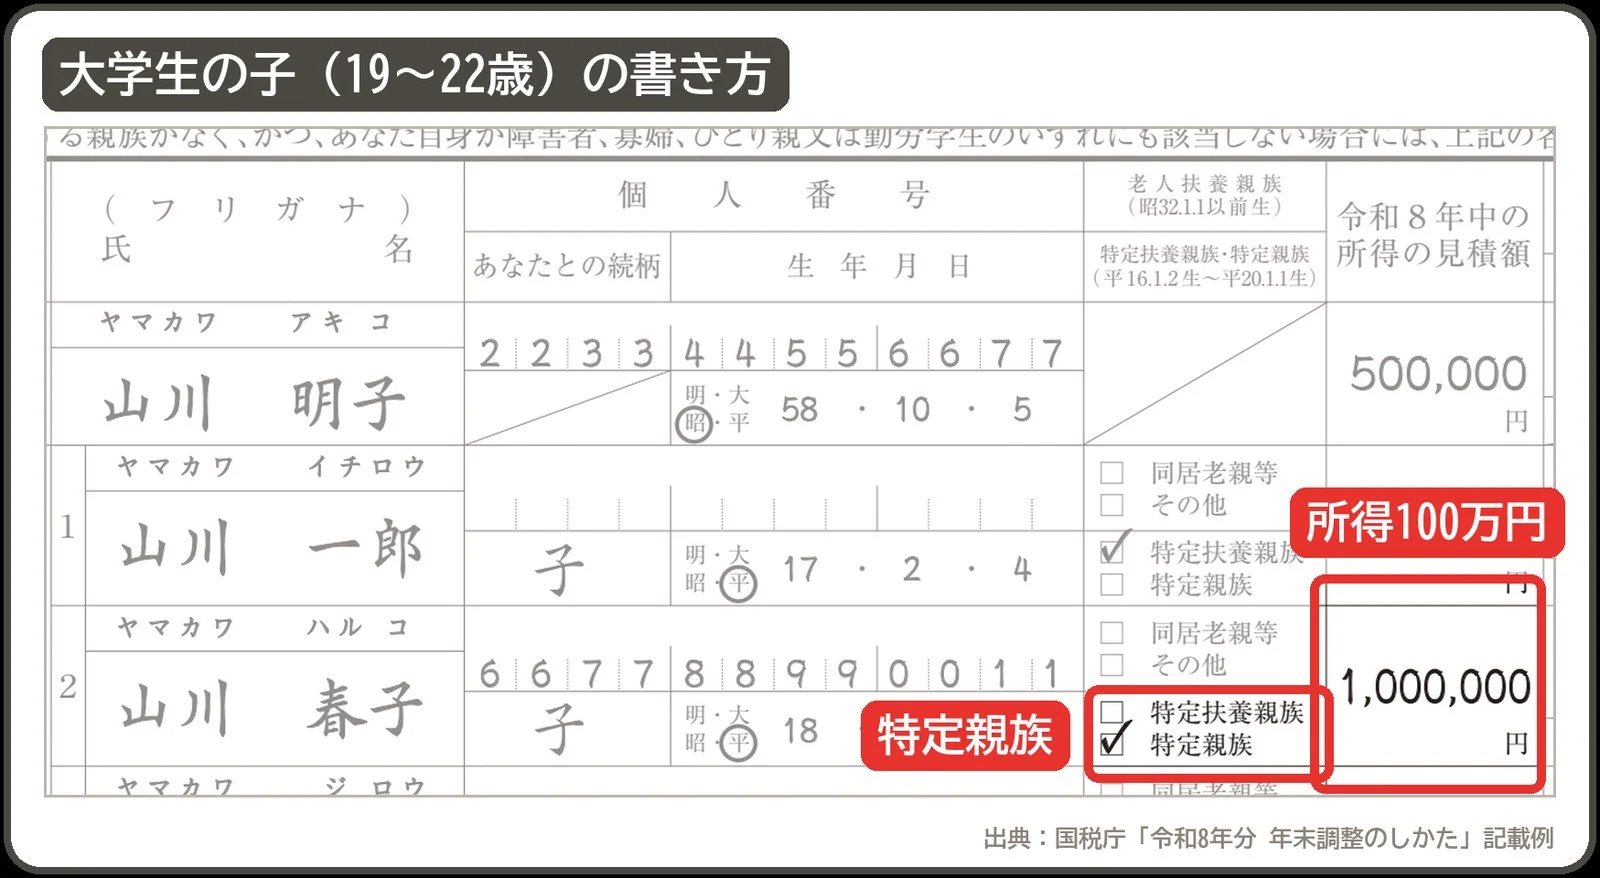
19歳から22歳の子は、所得によって、「特定扶養親族」か「特定親族」にチェックをつけます。
所得が62万円以下なら特定扶養親族(扶養控除の対象)、62万円を超えると特定親族です。記載例の春子さんは、所得が100万円なので、特定親族にチェックしています。
今年の改正で扶養に入る家族がいたら、出し直す
今年の改正で、新しく扶養に入れるようになった家族がいたら、扶養控除等(異動)申告書を出し直します。たとえば、お給料が123万円を超えて136万円以下の家族は、去年までは扶養に入れませんでしたが、令和8年分は入れるようになりました。
国税庁の記載例では、この場合、「異動月日及び事由」の欄に「令和8年12月1日 改正」と書くことになっています。
処理する側が確認していること
- 家族の今年の所得の見込みを、新しいライン(所得62万円など)で判定しているか
- 同じ子どもを、夫婦の両方で扶養に入れていないか
② 基礎控除申告書 兼 配偶者控除等申告書 兼…の書き方
4つの申告書がひとつになった用紙です。自分の基礎控除、配偶者の控除、19〜22歳の子の控除を、この1枚で申告します。
自分の所得で、基礎控除の額を決める
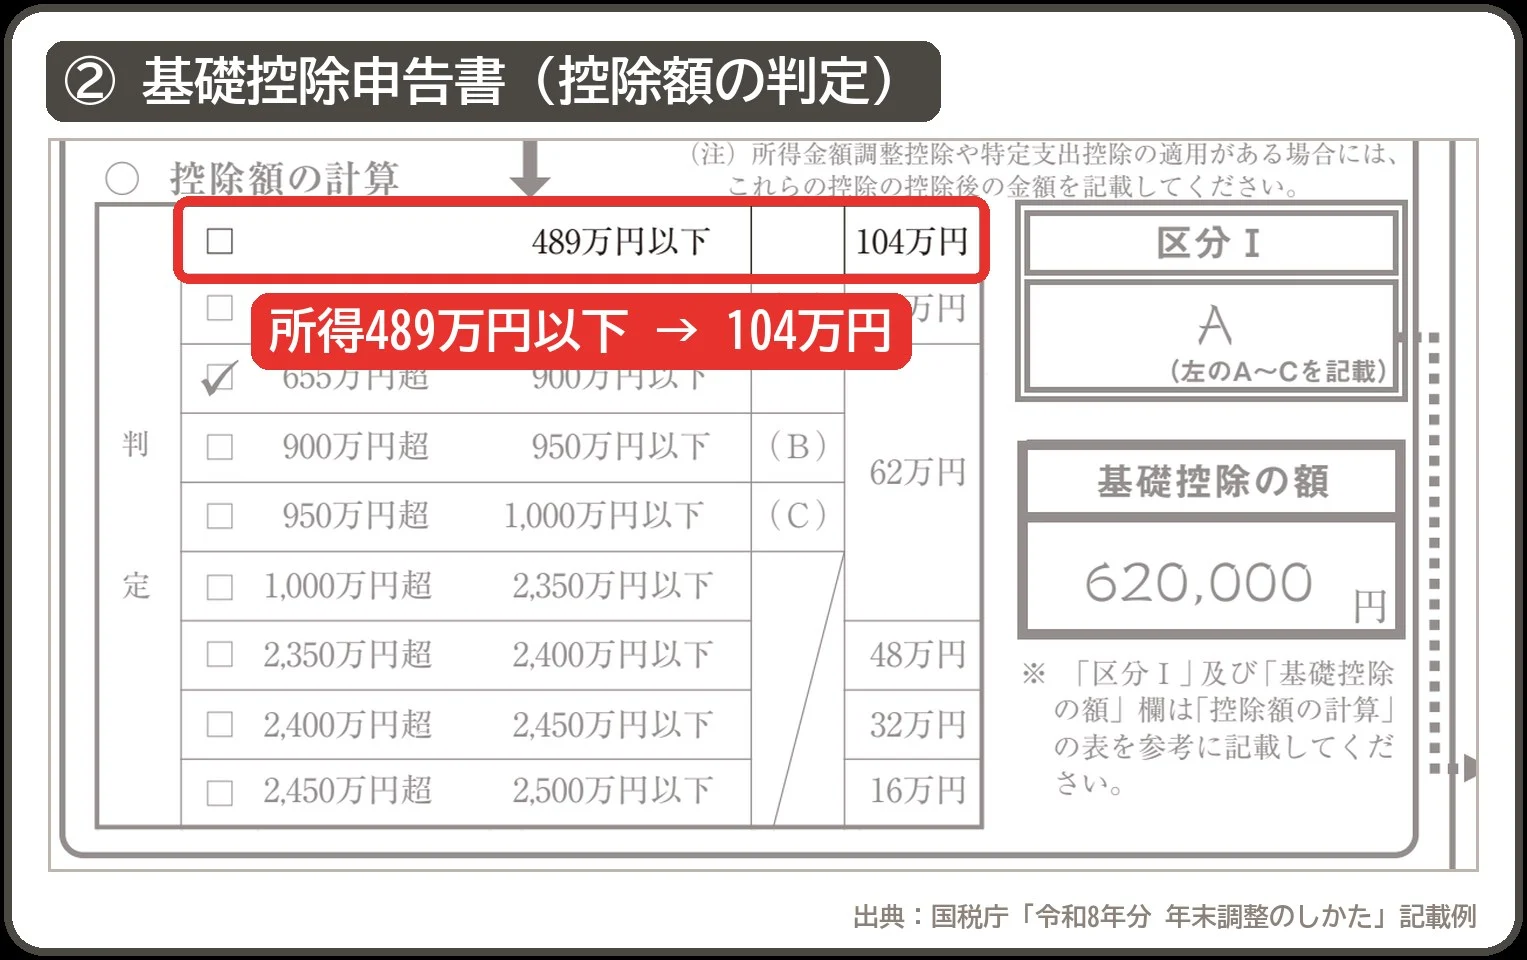
まず、自分の今年の収入と所得を書いて、所得の金額で基礎控除の額を決めます。所得が489万円以下なら104万円です。去年と金額が変わっているので、去年の申告書を写さないでください。
配偶者の所得で、配偶者控除か配偶者特別控除かが決まる
| 配偶者の所得 | お給料だけなら | 受けられる控除 |
|---|---|---|
| 62万円以下 | 136万円以下 | 配偶者控除 |
| 62万円超 133万円以下 | 136万円超 207万円以下 | 配偶者特別控除 |
扶養控除等申告書のAの欄に書いていても、配偶者控除・配偶者特別控除を受けるには、この配偶者控除等申告書が必要です。
19〜22歳の子で、所得が62万円を超える人
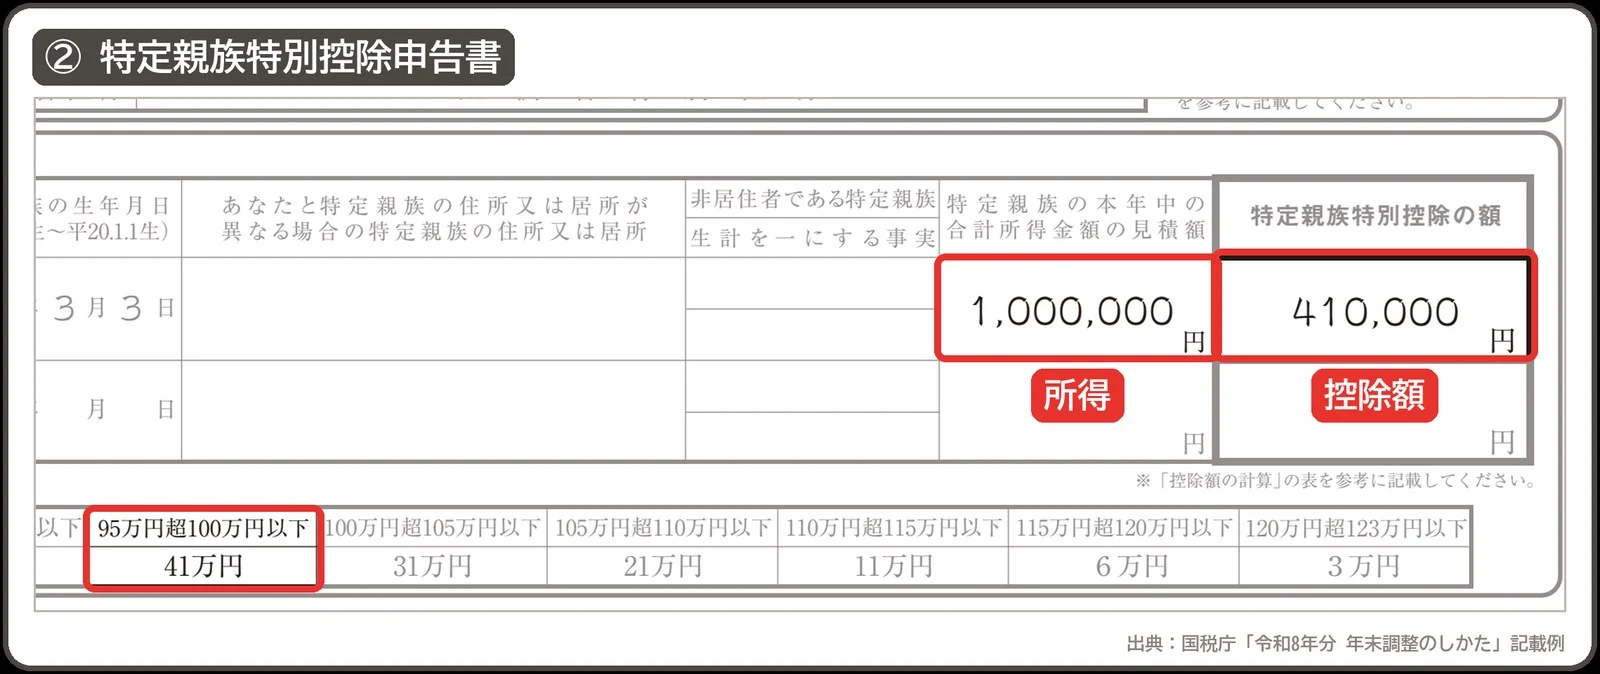
19歳から22歳の子で、所得が62万円を超えて123万円以下の人は、特定親族特別控除の欄に書きます。記載例の春子さんは、所得が100万円なので、控除額は41万円です。
| 特定親族の所得 | 控除額 |
|---|---|
| 62万円超 85万円以下 | 63万円 |
| 85万円超 90万円以下 | 61万円 |
| 90万円超 95万円以下 | 51万円 |
| 95万円超 100万円以下 | 41万円 |
| 100万円超 105万円以下 | 31万円 |
| 105万円超 110万円以下 | 21万円 |
| 110万円超 115万円以下 | 11万円 |
| 115万円超 120万円以下 | 6万円 |
| 120万円超 123万円以下 | 3万円 |
③ 保険料控除申告書の書き方
生命保険、地震保険、自分で払った国民年金やiDeCo(イデコ)の掛金などを書く申告書です。
保険会社から届く控除証明書を見て、保険会社の名前や保険の種類、払った金額を、証明書のとおりに写します。書いたら、証明書も一緒に提出します。
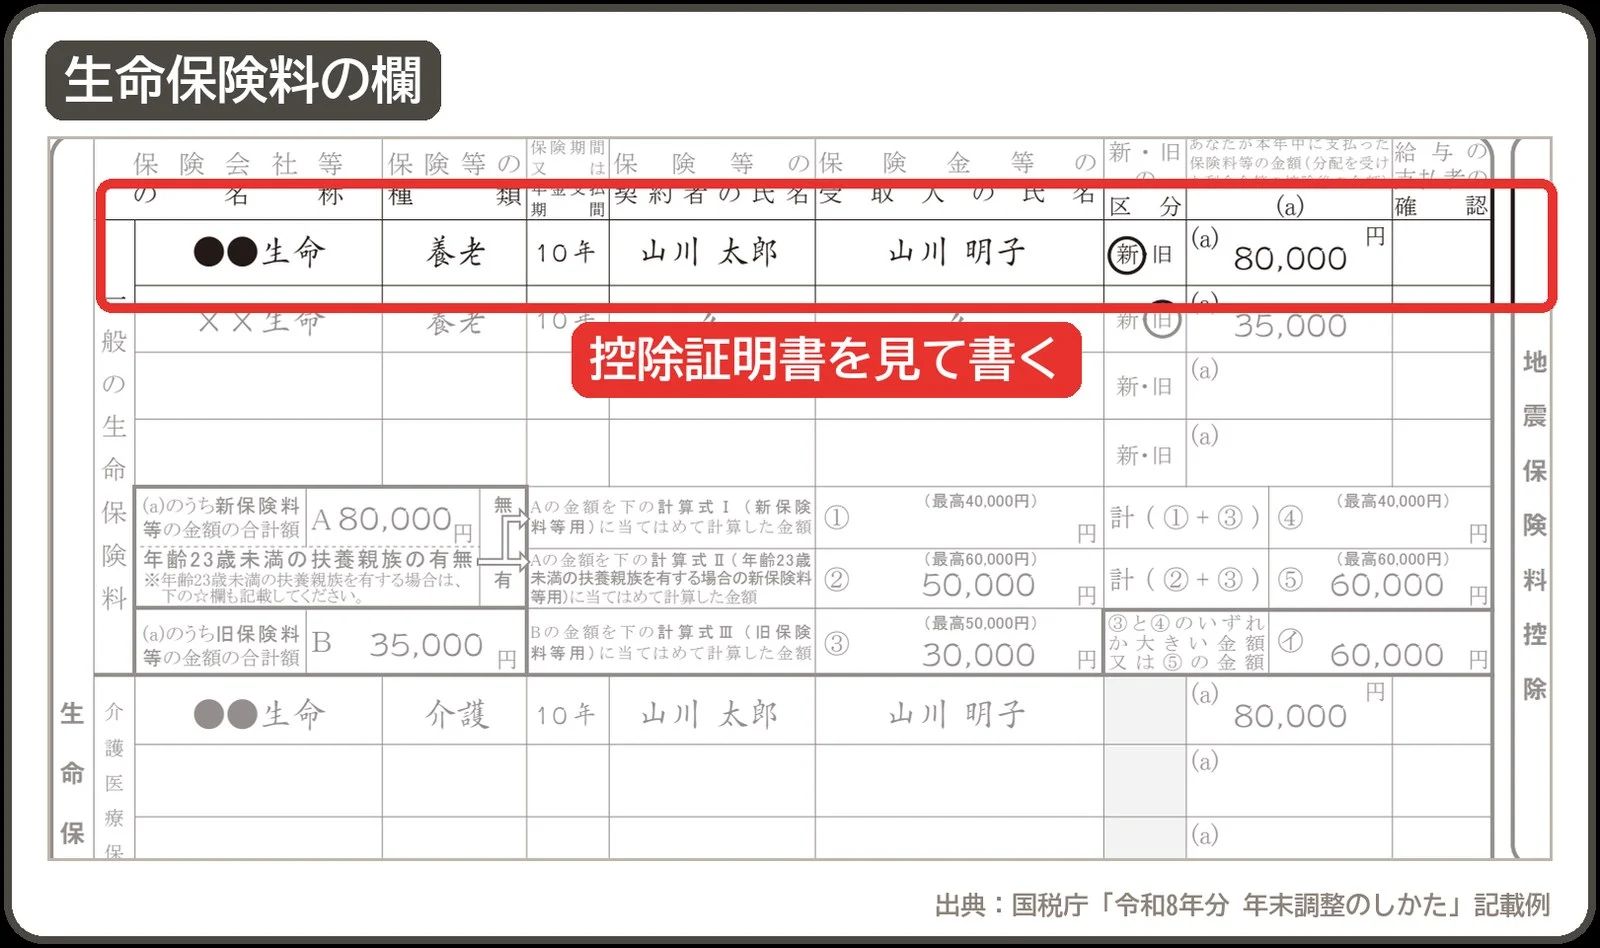
去年あった保険料控除が、今年ない…
処理する側でよくあるのが、去年は受けていた保険料控除が、今年の申告書にないケースです。
控除証明書をなくしてしまったのか、保険を解約したのか、確認が必要になります。証明書をなくしたときは、保険会社に再発行をお願いしましょう。解約していたなら、書かなくて大丈夫です。
今年から:23歳未満の家族がいる人の新しい欄
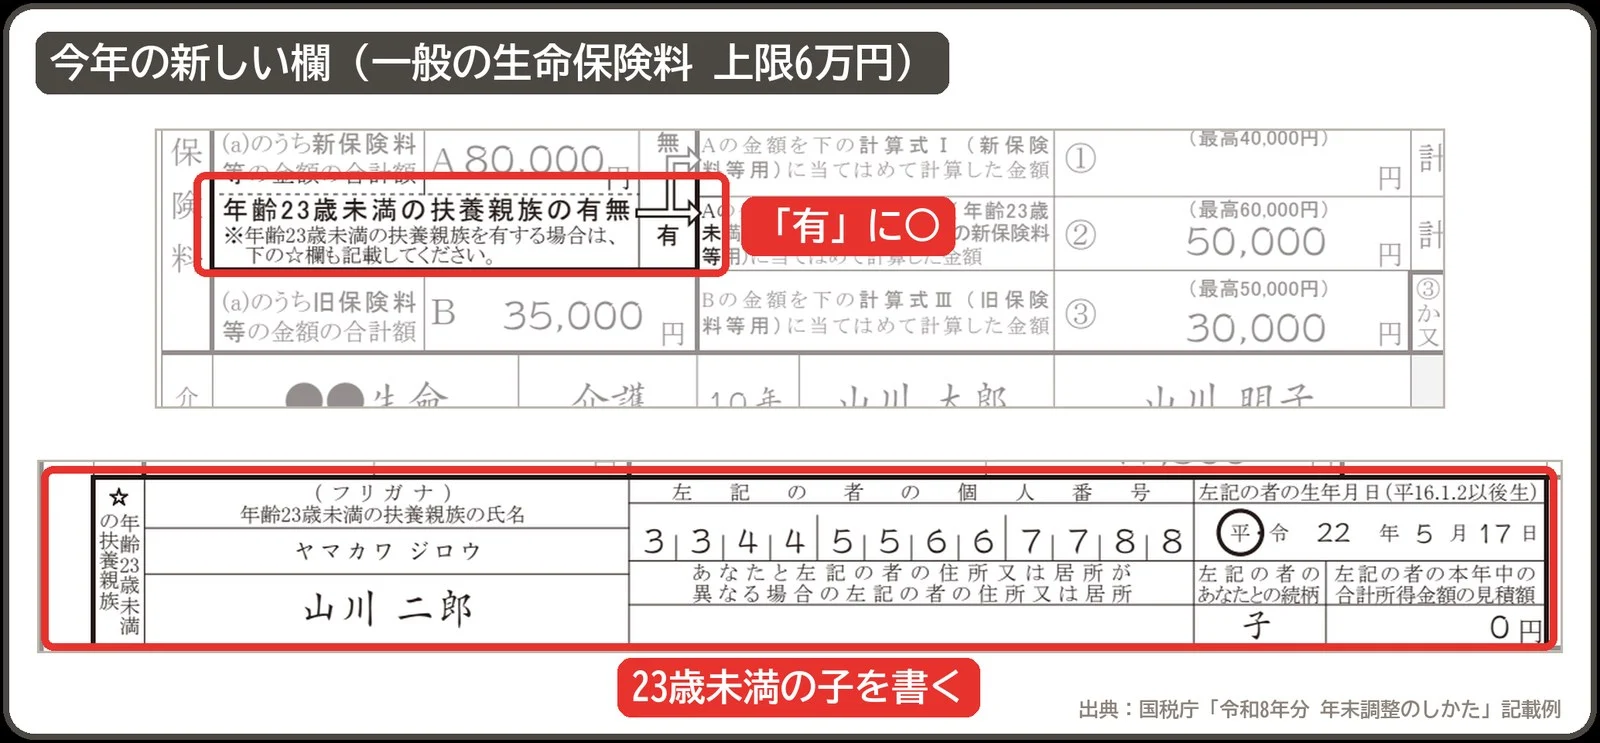
23歳未満の扶養している家族がいる人は、「年齢23歳未満の扶養親族の有無」の「有」に丸をつけて、その子を書きます。
そうすると、令和8年分・9年分は、新しい契約の一般の生命保険料の控除の上限が、4万円から6万円になります。生命保険料控除ぜんぶの上限(12万円)は変わりません。
申告書と一緒に出すもの
年末調整では、申告書と一緒に、当てはまる人は次の書類も出します。
| 当てはまる人 | 出すもの |
|---|---|
| 今年入社して、前の会社でもお給料をもらった人 | 前の会社の源泉徴収票 |
| 生命保険・地震保険を払った人 | 控除証明書 |
| 国民年金・国民年金基金を自分で払った人 | 控除証明書や領収書 |
| 国民健康保険料などを自分で払った人 | 払った金額がわかる資料や領収書 |
| iDeCo・小規模企業共済の掛金を払った人 | 控除証明書 |
| 住宅ローン控除の2年目からの人 | 年末の残高証明書と、住宅借入金等特別控除申告書 |
| 勤労学生の人 | 学生証のコピー |
| 海外に住む家族を扶養に入れる人 | 家族だとわかる書類と、送金の記録 |
国民年金は、10月以降に払った分が、控除証明書にのっていないことがあります。そのときは領収書も一緒に出します。
書かなかった欄は「0円」として扱われます
処理する側では、申告書に書いていない欄は、「当てはまらない」「0円」として扱います。書きもれがあると、その控除は年末調整では受けられず、あとで確定申告が必要になります。
提出前・処理するときのチェックリスト
書く側:提出前のチェック
提出前のチェック
- 家族の欄は、収入ではなく所得で書いた
- 家族の、今年1年の見込みで書いた
- 基礎控除の金額を、去年の申告書から写していない
- 控除証明書を全部つけた
- 今年から扶養に入れる家族がいないか確認した
処理する側:チェックポイント
処理する側のチェックポイント
- 家族の欄が、収入になっていないか
- 去年の申告書と見くらべて、保険などが消えていないか
- 扶養は、今年の新しい基準で判定しているか
- 同じ家族を、夫婦の両方で扶養に入れていないか
- 分からないところは、従業員さんごとに質問をまとめる
会社で年末調整を担当している方にも、参考になればうれしいです。
年末調整だけでは終わらない人
ほとんどの人は年末調整で終わりますが、次の人は確定申告が必要です。
確定申告が必要な人の例
- 医療費控除を受ける人
- 住宅ローン控除の1年目の人(2年目からは年末調整で受けられます)
- ふるさと納税をして、ワンストップ特例を使わない人
- お給料が2,000万円を超える人(年末調整の対象になりません)
まとめ
この記事のまとめ
- 令和8年分は、74万円・104万円・136万円の3つの数字が変わった
- お給料だけなら、178万円まで所得税がかからない(令和8年分・9年分)
- 家族の欄は、収入ではなく所得で書く(お給料136万円 → 所得62万円)
- 保険は控除証明書を見て書き、去年の申告書とも見くらべる
- 今年の改正で扶養に入る家族がいたら、申告書を出し直す
去年の書き方のまま出さずに、令和8年分の基準で確認してみてください。
くわしいルールや計算は、国税庁の「令和8年分 年末調整のしかた」に載っています。
税理士事務所の仕事内容は、こちらにまとめています。